Рычалт, паушальный налог, podatek ryczałtowy, а чаще просто ryczałt – это все названия одного и того же типа налогообложения, который становится все более популярным среди индивидуальных предпринимателей, имеющих небольшие расходы на ведение бизнеса, в частности, в IT-отрасли.
В обычных условиях выплачивать налог положено каждый месяц, однако при определенных условиях выплаты можно производить один раз в квартал. Кто и как может это сделать, читайте в материале «Польского консультанта».
О ежемесячных выплатах
Выплаты раз в месяц можно считать установленными по умолчанию. Они, для данного типа налогообложения, определены в ust.1, art.21 Ustawy o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne (Закона РП о единой ставке подоходного налога на определенные доходы, полученные физическими лицами):
То есть выплатить налог необходимо ежемесячно до 20 числа месяца, следующего за отчетным. Однако в той же статье указаны и исключения, когда выплаты могут быть ежеквартальными. Они-то нас и интересуют в контексте рассматриваемой темы.
Кто может платить рычалт раз в квартал?
Возможность ежеквартальных платежей ryczałt установлены в ust.1a, art.21 указанного закона. Согласно этой норме, предприниматели могут рассчитать единовременную сумму и уплатить ее на счет налоговой инспекции до 20-го числа месяца, следующего за окончанием квартала, в котором доход был получен.
Согласно ust.1b, art.21 Закона, ежеквартальную единовременную выплату могут выбрать предприниматели, которые:
- только начали заниматься бизнесом, но не вели его в предыдущем налоговом году, или
- вели бизнес в предыдущем налоговом году, но полученные доходы не превысили сумму, эквивалентную 200 000 евро.
При этом в art.7 Закона описано, кто (не) считается начавшим вести бизнес в данном году. В частности, к ним не относятся лица, осуществившие:
- полную или частичную смену отрасли или предмета деятельности;
- изменение договора партнерства или смену партнера;
- создание предприятия в порядке наследства.
Важно понимать, что ежеквартальный лимит единовременной выплаты не включает увеличение или уменьшение доходов в связи с так называемым освобождением от безнадежных долгов. Согласно art.11 рассматриваемого закона, доходы подлежат увеличению в случае невыполнения обязательства по фактуре затрат. Увеличение производится в налоговой декларации, представляемой за тот налоговый год, в котором прошло 90 дней со дня срока оплаты, указанного в счете-фактуре или счете или в договоре. Таким образом, может оказаться, что сумма дохода в годовой налоговой декларации, поданной за предыдущий год, превышает 200 000 евро, но при этом налогоплательщик все равно может выбрать ежеквартальную единовременную выплату в следующем году.
Например, в 2025 году ИП получил доход в размере 850 000 злотых. Из-за ухудшения финансовой ликвидности он не оплатил счет на покупку на сумму 10 000 злотых, срок оплаты которого был 30 июня 2025 года. По этой причине в годовом отчете за 2025 год компания сообщила об увеличении доходов на сумму непогашенного обязательства. Может ли этого JDG выбрать ежеквартальную единовременную выплату в 2026 году, если общий доход от годового дохода за 2025 год составит 850 000 злотых?
Да, потому что предел дохода, дающий ему право на ежеквартальную единовременную выплату, не включает увеличения в связи с облегчением бремени безнадежного долга. Таким образом, фактически полученный ИП доход не превышает лимит в 851 720 злотых (он получил доход от своего бизнеса в размере 850 000 злотых).
График ежеквартальных выплат ryczałt
На практике ежеквартальная единовременная выплата означает уплату подоходного налога четыре раза в год:
- До 20 апреля за I квартал.
- До 20 июля за II квартал.
- До 20 октября за III квартал.
- До 20 января следующего года за IV квартал года предыдущего.
Это строго установленные календарные даты, то есть, к примеру, если ИП начал деятельность с 1 марта, первый платеж он должен сделать не через 3 месяца, а до 20 апреля.
Как JDG перейти на ежеквартальную выплату подоходного налога по рычалту?
Соответствующим условиям ежеквартальных выплат и желающим перейти на данных тип платежей не нужно подавать в налоговую инспекцию дополнительные заявления и/или декларации.
Согласно ust.1c, art.21 Закона налогоплательщики информируют налоговую о ежеквартальных выплатах только в годовой налоговой декларации за год, в котором они уже уплатили ryczałt ежеквартально. Это означает, что если решено платить ежеквартально, следует указать это только в годовой налоговой декларации за текущий год, которая будет подана в следующем году.
Что делать, если выбраны ежеквартальные платежи, а доход превысил 200 000 евро?
В текущем году можно ничего не предпринимать, так как в учет идет доход за прошедший год, а он не может измениться.
На следующий год предприниматель уже не сможет воспользоваться ежеквартальными платежами. Придется платить ежемесячно.
Как указать квартальный рычалт в декларации PIT-28?
При паушальном налоге подается декларация PIT-28 (📄 скачать бланк ПИТ-28). Для ежеквартальных платежей документ заполняется так же как и для ежемесячных, за исключением Раздела W.
В разделе «W. Informacje dodatkowe» необходимо отметить пункт 265 «Podatnik wybrał kwartalny sposób opłacania ryczałtu na podstawie art. 21 ust. 1a ustawy»:
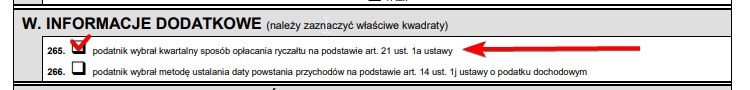
Этого будет достаточно, чтобы сообщить налоговым властям об использовании ежеквартальных платежей подоходного налога при выбранной системе podatek ryczałtowy.
Частые вопросы
Подытожим. Платить паушальный налог могут новые предприниматели, выбравшие ryczałt, либо те, чьи доходы предшествующего года не превысили 200 000 евро (в злотых по курсу). Для перехода не нужно подавать отдельных заявлений – достаточно отметить п.265 в декларации PIT-28, которая подается в году, следующим за отчетным.